Waarom bijhouden zin heeft
Je weet wat je verdient en wat je huur of lening kost. Waar de rest naartoe gaat, weet bijna niemand precies. Dat zit in kleine bedragen: een broodje, een abonnement op een app, een bestelling die je alweer vergeten was.
Apart zijn die bedragen niets. Samen tellen ze op. Ga je drie keer per week voor € 8 langs de bakker, dan is dat zo'n € 100 per maand, ruim € 1.200 per jaar.
Je hoeft dus niet elke cent te verantwoorden. Het doel is zien waar je geld naartoe gaat. Dan kies je zelf wat je anders wilt doen, en vaak gaat het maar om één of twee posten.
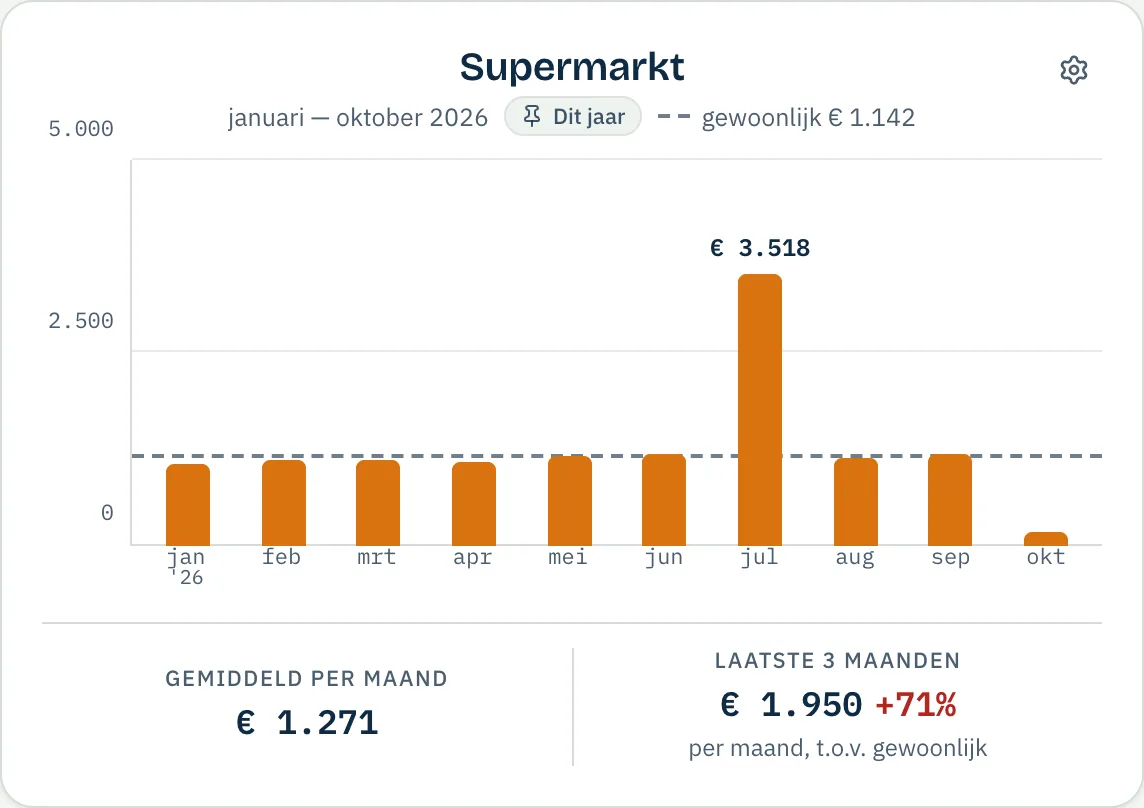
Eén post maand na maand in Effe, hier de supermarkt. De stippellijn is een gewone maand, zodat je een langzame stijging ziet voor die groot wordt.
Wat telt als inkomen
Tel wat er echt op je rekening binnenkomt: je netto salaris, niet het brutobedrag op je loonstrook.
Salaris van jou en van je partner, elk apart. Dan zie je ook wat er verandert als een van jullie minder gaat werken.
Kindergeld, zoals het Groeipakket in Vlaanderen of de kinderbijslag in Nederland.
Wat één keer per jaar komt: vakantiegeld, een eindejaarspremie of dertiende maand, een bonus. Die maken één maand groot en de andere niet.
Een uitkering of toeslag, en wat je verder verdient, zoals de huur van een appartement dat je verhuurt.
Twee dingen komen wel binnen, maar zijn geen inkomen:
Geld van je eigen spaarrekening. Dat had je al. Tel je het mee, dan lijkt het alsof je meer verdient dan je doet.
Een terugbetaling, van je ziekenfonds of zorgverzekeraar, of van een vriend die zijn deel van het etentje terugstort. Trek die af van de kosten waar ze bij hoort. Dan zie je wat de dokter of die avond je echt kostte.
Je uitgaven in drie groepen
Deel wat er uitgaat eerst grof in. Met drie groepen zie je de eerste keer al veel:
Vaste kosten: wat elke maand of elk jaar terugkomt en waar je op korte termijn weinig aan verandert. Huur of lening, energie, verzekeringen, internet en telefoon, de school, abonnementen.
Variabele kosten: wat je elke keer zelf beslist. Boodschappen, uit eten, kleding, tanken, cadeaus, je hobby.
Sparen en beleggen: wat je opzijzet. Dat is geen uitgave, het geld blijft van jou. Het staat alleen niet meer op je betaalrekening, dus het hoort in het rijtje.
Vast of variabel bepaalt waar je iets kunt veranderen. Je variabele kosten stuur je deze maand nog bij. Een vaste kost verander je één keer, met een ander contract of een andere verzekering, en dat scheelt dan elke maand. Meer daarover in vaste en variabele kosten in je huishouden.
Hoe fijn deel je in?
Begin met een handvol groepen, zoals Wonen, Boodschappen, Vervoer, Kinderen, Vrije tijd en Verzekeringen. Splits een groep pas als je er iets mee wilt. Boodschappen opdelen in supermarkt, bakker en slager loont als je wilt weten waar het meeste naartoe gaat. Je verzekeringen per polis apart zetten helpt vooral als je ze wilt vergelijken.
Te fijn indelen is de snelste manier om te stoppen. Met twintig soorten eten wordt elke betaling een keuze. Houd het zo grof als kan en zo fijn als nodig.
Tip: Maak één categorie voor wat nergens past, zoals cadeaus of iets wat je voor een ander betaalde. Kijk er af en toe in. Wordt die groot, dan mis je ergens een categorie.


In Effe begin je met een paar vragen over je gezin, je inkomen en je huis. Rechts groeien je categorieën mee, en daarna pas je ze aan zoals je wilt.
Het getal dat je elke maand bekijkt
Aan het eind van de maand trek je alles af van wat er binnenkwam:
- Inkomsten
- € 4.200
- Vaste kosten
- − € 2.150
- Variabele kosten
- − € 1.380
- Sparen en beleggen
- − € 400
- Over
- € 270
Een verzonnen voorbeeld met ronde bedragen. Jouw bedragen zijn anders.
Wat overblijft, staat nog op je betaalrekening. Je kunt het later alsnog sparen of als buffer laten staan. Komt een maand negatief uit, dan gaf je meer uit dan er binnenkwam en heb je iets van eerder aangesproken. Dat mag, als je weet waarom.
Kijk daarnaast naar je spaarquote: wat je spaart en belegt, gedeeld door je netto inkomen. In het voorbeeld is dat € 400 van € 4.200, ongeveer 10%. Tel je wat overbleef erbij, dan kom je op 16%. Dat ene percentage zegt meer over hoe je ervoor staat dan je saldo op een willekeurige dag.
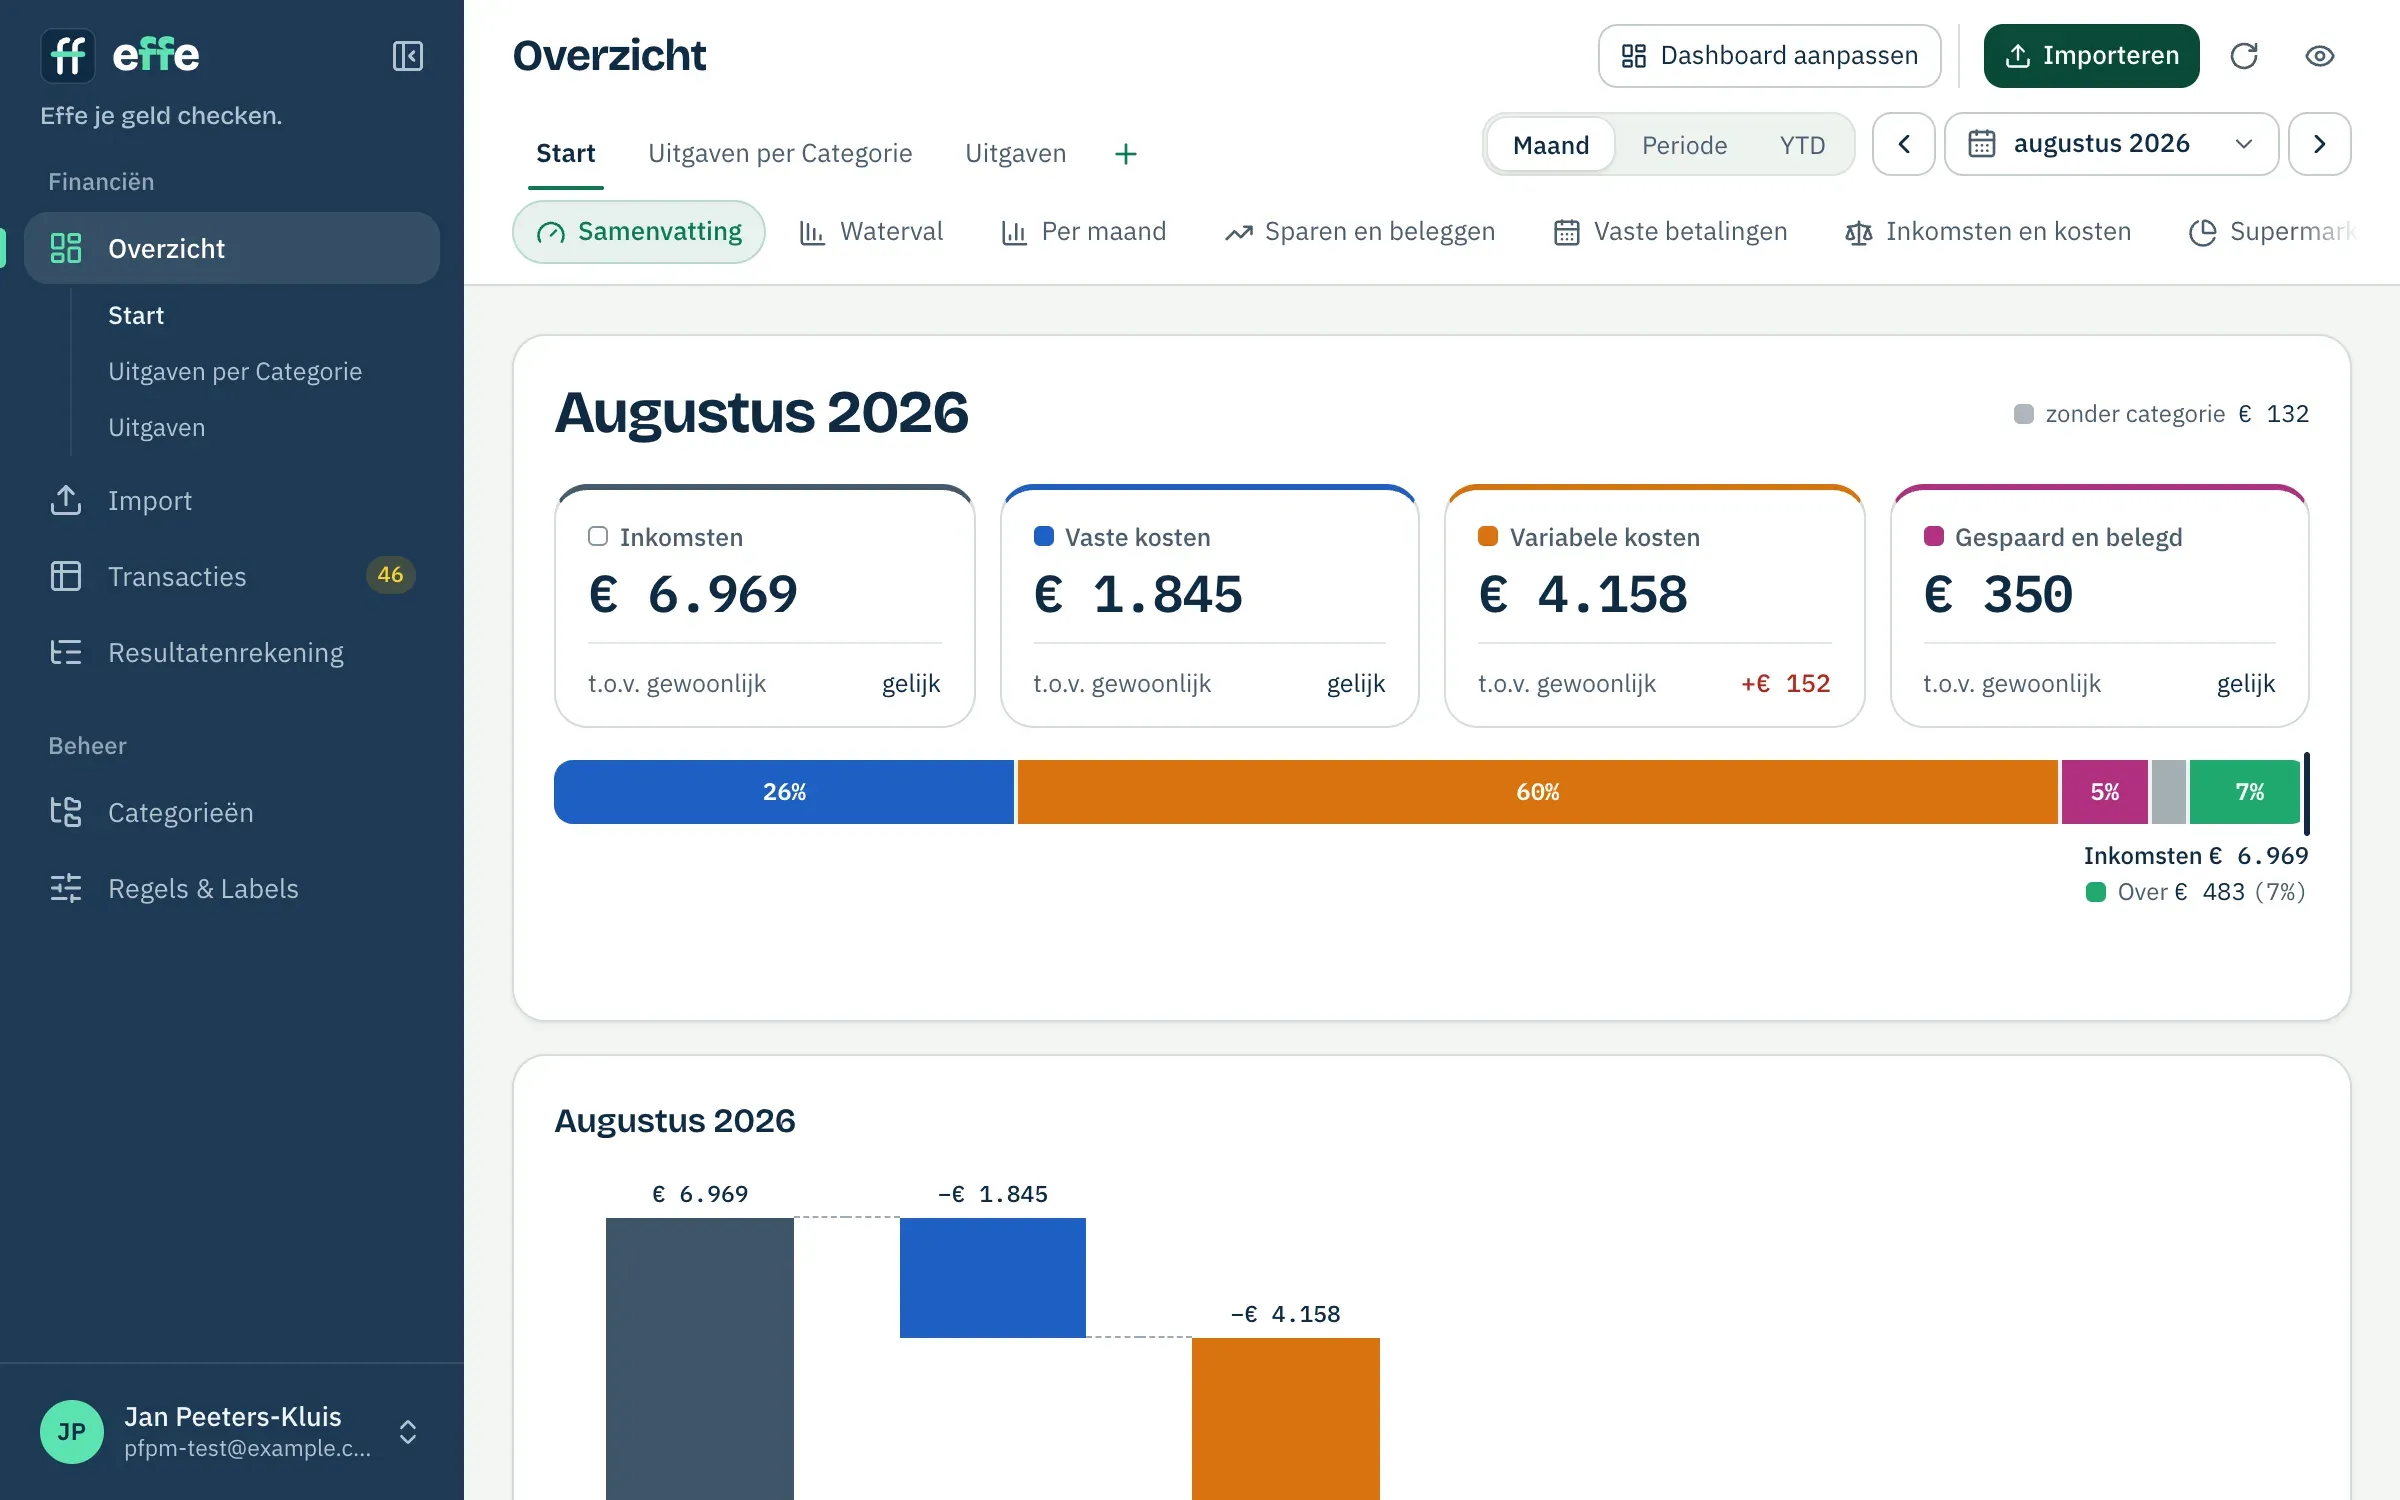
Dezelfde som in Effe, voor een hele maand: wat binnenkwam, wat naar vaste en variabele kosten en sparen ging, en wat er overbleef.
Vergelijk met een gewone maand
Eén maand zegt weinig. In juni komt het vakantiegeld binnen, in november gaat de jaarlijkse autoverzekering eraf, in december zijn er de cadeaus. Leg je die maanden naast elkaar, dan schrik je of juich je om de verkeerde reden.
Een gemiddelde helpt maar half, want één dure maand trekt het omhoog. Zet je maanden liever van laag naar hoog en neem de middelste. Dat heet de mediaan, en een uitschieter verandert die bijna niet. Zo vergelijk je elke maand met wat voor jou gewoon is.
Betaal je iets één keer per jaar, reken het dan om naar een maandbedrag. Een autoverzekering van € 600 per jaar is € 50 per maand. Zet je die elke maand opzij, dan is november geen verrassing meer.
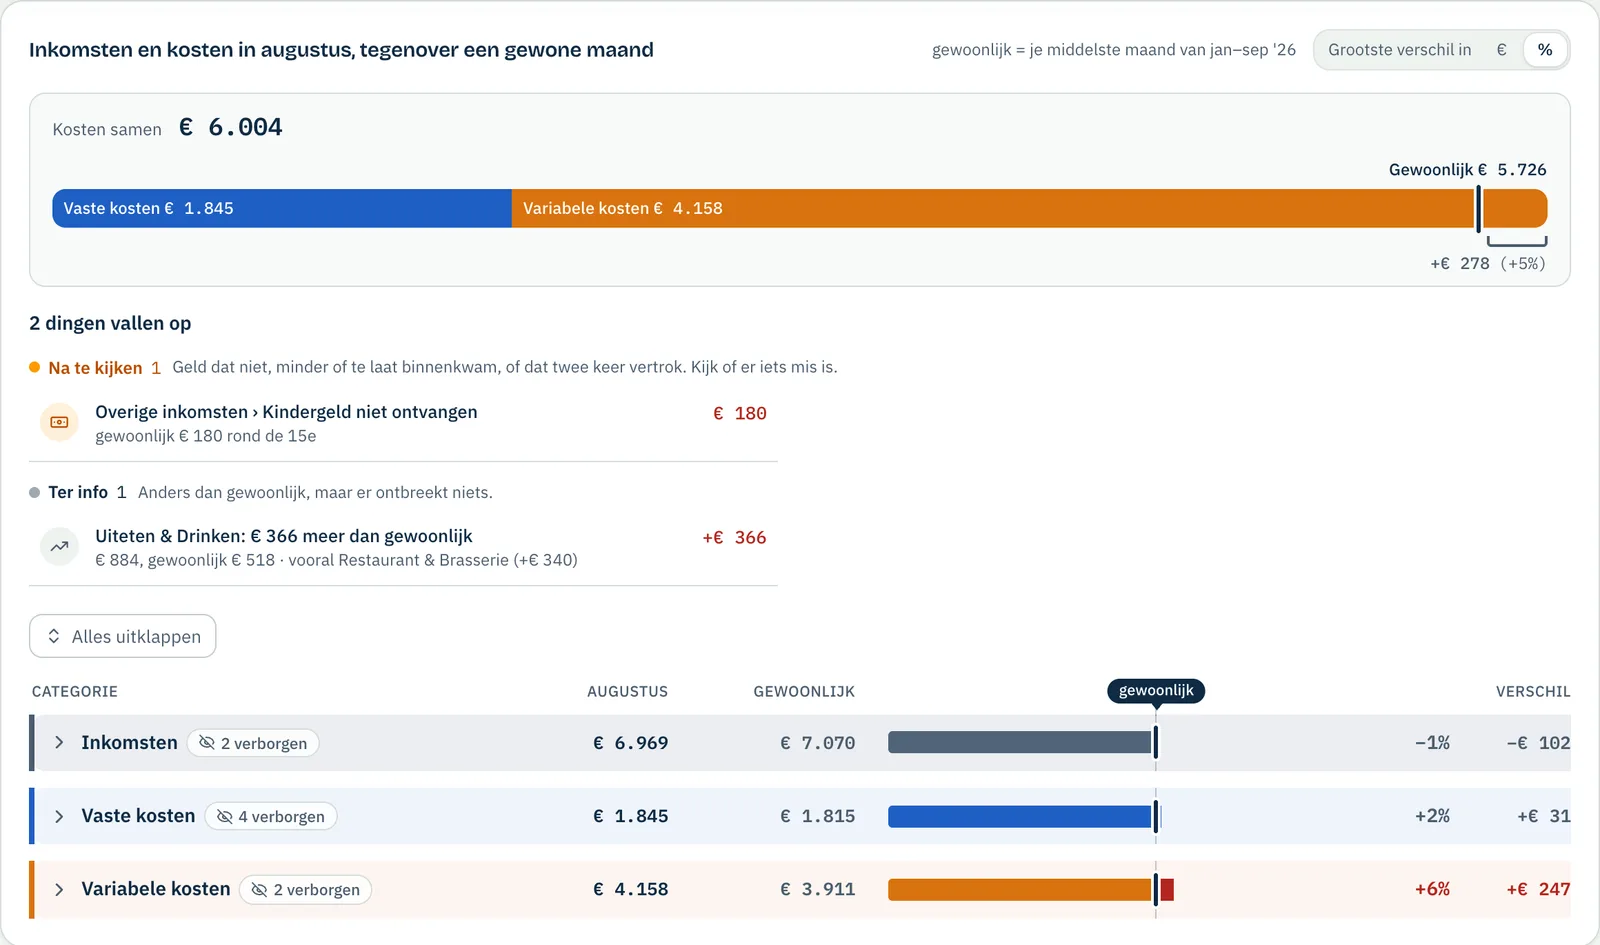
Effe legt elke maand naast een gewone maand van jou en zet bovenaan wat afwijkt, met de reden erbij.
Bijhouden zonder over te typen
Alles wat je zou overtypen, staat al bij je bank. Er zijn drie manieren om het daar weg te halen:
De app van je bank. Die deelt vaak zelf in, maar alleen voor je rekeningen bij die bank, en met de categorieën van de bank.
Een app met een bankkoppeling. Die leest je rekeningen automatisch uit. Daarvoor geef je die app via je bank toegang tot je rekeningen.
Een export die je zelf downloadt. Bij je bank download je je transacties als CSV-bestand en zet je ze in een app of in Excel. Je geeft niemand toegang tot je bank, en je kiest zelf wanneer.
Excel kan het ook, maar dan schrijf je zelf de formules die alles indelen. Elke nieuwe winkel of andere omschrijving van de bank vraagt een aanpassing, en na een jaar of twee wordt het bestand traag.
Zo doe je het in Effe
Bouw je categorieën
Je beantwoordt een paar vragen over je gezin, je inkomen, je huis en wat je spaart. Effe maakt er je eigen categorieën van, verdeeld over inkomsten, vaste kosten, variabele kosten en sparen. Daarna pas je alles aan zoals je wilt.
Download je transacties
Bij je bank download je een CSV-bestand. Per bank staat uitgelegd hoe. Heb je rekeningen bij meer dan één bank, download ze dan allemaal: Effe zet ze in één overzicht.
Deel één keer in
Je maakt regels vanuit je eigen transacties: dit rekeningnummer is je energieleverancier, deze tekst is je supermarkt. Vanaf dan deelt Effe die bij elke import zelf in. Wat nog geen regel heeft, deel je zelf in.
Elke maand een paar minuten
Download wat erbij kwam en importeer het. Wat al in Effe staat, slaat Effe over. Je ziet je maanden naast elkaar, en wat afwijkt van een gewone maand staat bovenaan.
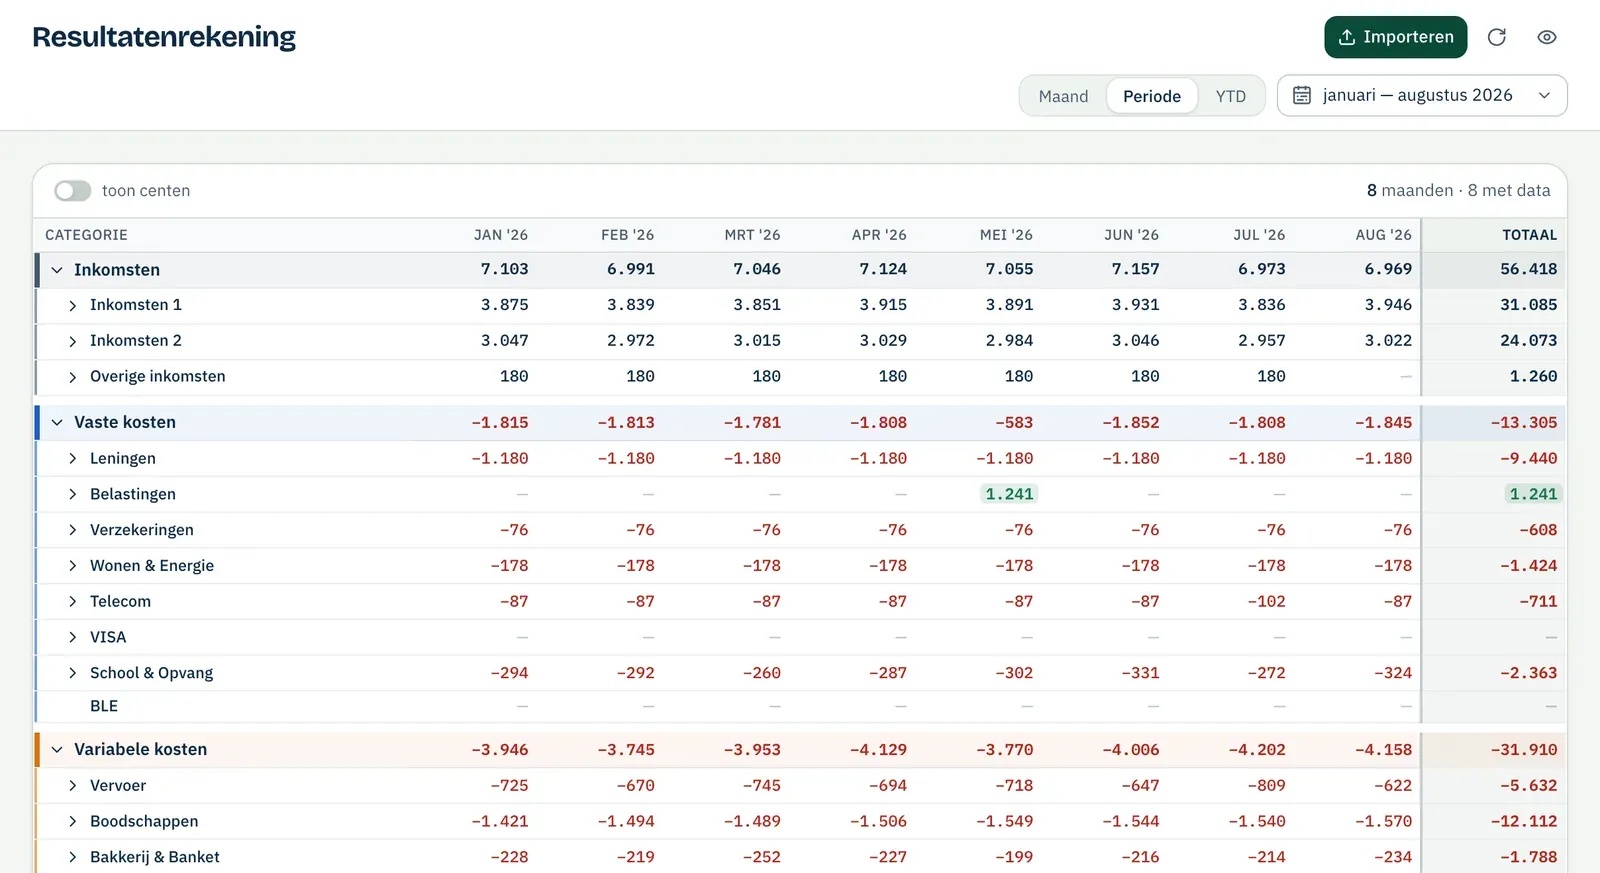
Je maanden naast elkaar in Effe, per categorie, met een totaal. Een klik op een bedrag laat de transacties erachter zien.
Je browser leest het bestand. Wat je bewaart, versleutelt je browser eerst, met een sleutel die alleen jij hebt. Niemand bij Effe kan je transacties lezen.